Domain anionenaustauscher.de kaufen?
Wir ziehen mit dem Projekt
anionenaustauscher.de um.
Sind Sie am Kauf der Domain
anionenaustauscher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anionenaustauscher.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Faller 130083 H0 WasseraufbereitungsanlageWasseraufbereitung im Industriestil! Ideal für jede realistisch gestaltete Industrieanlage. Die Anlage zur Wasseraufbereitung ergänzt Hochofen und andere Industriegebäude auf stimmige Weise. Mit dem Rohrleitungs-Set (Art. 180331) flexibel erweiterbar - für noch mehr Authentizität im Miniaturmaßstab.30,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
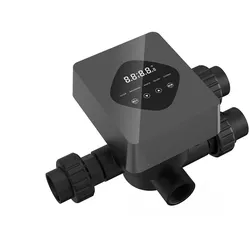
Automatische Pool Rückspülung iWash mit Touchscreen & 6-Wege-VentilAutomatische Pool Rückspülung iWash überzeugt neben 5 Jahren Gewährleistung mit einfacher & innovativer Touchscreen-Bedienung, automatischer Rückspülung und Reinigung basierend auf Druck oder Zeitplan. Es spart bis zu 30 % Wasser und reduziert den Stromverbrauch, ideal für Pumpen mit variabler Drehzahl. Es bietet stets sauberes Wasser ohne manuellen Aufwand. Die Installation ist unkompliziert und kompatibel mit nahezu allen Sandfilteranlagen.949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adsorption: Theorie, Verfahren und Anwendungen in der Wasseraufbereitung, Taschenbuch von Md. Ahmaruzzaman, Verlag Unser Wissen, 978-620-5-10396-8Adsorption: Theorie, Verfahren Und Anwendungen In Der Wasseraufbereitung, Taschenbuch Von Md. Ahmaruzzaman, Verlag Unser Wissen, 978-620-5-10396-8, Seitenanzahl: 8850,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **


Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Faller WasseraufbereitungsanlageDie Wasseraufbereitungsanlage von Faller ist ein unverzichtbares Element für jede realistisch gestaltete Modelleisenbahn im Massstab H0. Diese Anlage im Industriestil fügt sich harmonisch in eine Vielzahl von Industrieumgebungen ein und ergänzt perfekt Hochöfen sowie andere Industriegebäude. Die detailreiche Ausführung und die Möglichkeit zur flexiblen Erweiterung mit dem Rohrleitungs-Set (Art. 180331) ermöglichen eine authentische Gestaltung Ihrer Miniaturwelt. Die Wasseraufbereitungsanlage ist aus hochwertigem Kunststoff gefertigt und bietet eine langlebige Lösung für den Modelleisenbahnbau. Sie ist ideal für Modellbauer, die Wert auf realistische und funktionale Details legen. - Realistische Gestaltung im Industriestil - Erweiterbar mit Rohrleitungs-Set für mehr Authentizität - Ideal für die Kombination mit anderen Industriegebäuden.37,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faller 130083 H0 WasseraufbereitungsanlageWasseraufbereitung im Industriestil! Ideal für jede realistisch gestaltete Industrieanlage. Die Anlage zur Wasseraufbereitung ergänzt Hochofen und andere Industriegebäude auf stimmige Weise. Mit dem Rohrleitungs-Set (Art. 180331) flexibel erweiterbar - für noch mehr Authentizität im Miniaturmaßstab.30,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Automatische Pool Rückspülung iWash mit Touchscreen & 6-Wege-VentilAutomatische Pool Rückspülung iWash überzeugt neben 5 Jahren Gewährleistung mit einfacher & innovativer Touchscreen-Bedienung, automatischer Rückspülung und Reinigung basierend auf Druck oder Zeitplan. Es spart bis zu 30 % Wasser und reduziert den Stromverbrauch, ideal für Pumpen mit variabler Drehzahl. Es bietet stets sauberes Wasser ohne manuellen Aufwand. Die Installation ist unkompliziert und kompatibel mit nahezu allen Sandfilteranlagen.949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adsorption: Theorie, Verfahren und Anwendungen in der Wasseraufbereitung, Taschenbuch von Md. Ahmaruzzaman, Verlag Unser Wissen, 978-620-5-10396-8Adsorption: Theorie, Verfahren Und Anwendungen In Der Wasseraufbereitung, Taschenbuch Von Md. Ahmaruzzaman, Verlag Unser Wissen, 978-620-5-10396-8, Seitenanzahl: 8850,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Katadyn, WasseraufbereitungDer Gravity BeFree 3 L Filter von Katadyn wiegt gerade einmal 192 Gramm und bereitet mittels Schwerkraft bis zu 2 Liter sauberes Trinkwasser pro Minute auf. Das Handling des Wasserfilters gestaltet sich dabei besonders einfach: der flexible, BPA- und PVC-freie Ultraleichter Gravitationsfilter mit zuverlässiger Hohlfilter-Technologie für reines Trinkwasser in der freien Natur. Der Hydrapak Trinkbeutel muss einfach mit Wasser gefüllt werden. Das Wasser durchläuft während des Filtervorgangs einen 0,1 Mikron Hohlfaserfilter, der es zuverlässig von schädlichen Bakterien, Zysten und Sedimenten entfernt. Der integrierte Bügelgriff erleichtert das Befüllen und mit dem Tragegurt lässt sich der Filter im gefüllten Zustand problemlos zum Camp transportieren und am benachbarten Baum aufhängen. Der Auslaufschlauch lässt sich über ein Schnellverschluss-Ventil mit automatischem Auslaufstopp ganz einfach entfernen, damit er beim erneuten Befüllen nicht mit kontaminiertem Wasser in Kontakt kommt.82,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.